Catatan: Tommy Waworundeng
MANADOPOST.ID – Ada ironi dalam perekonomian kita. Masyarakat kecil di desa yang membutuhkan modal untuk mengembangkan usaha sering kali kesulitan mendapatkan kredit dari perbankan.
Sebaliknya, pengusaha besar yang sudah memiliki aset, jaminan, dan usaha mapan relatif lebih mudah mengakses pembiayaan dalam jumlah besar.
Padahal, banyak masyarakat desa memiliki kemauan untuk bekerja dan berusaha. Ada yang ingin membuka warung, beternak ayam petelur, memelihara ayam kampung, mengembangkan peternakan babi, kambing, menanam jagung, atau memperluas usaha pertanian. Nelayan ingin membeli alat tangkap yang lebih memadai. Anak-anak muda ingin memulai usaha sendiri.

Namun, keinginan itu sering kali kandas karena persoalan modal.
Ketika mengajukan kredit ke bank, mereka terbentur persyaratan administrasi, agunan, riwayat kredit, hingga pencatatan keuangan yang belum memadai.
Akibatnya, masyarakat yang sebenarnya membutuhkan kesempatan untuk berkembang justru sulit mendapatkan akses pembiayaan.
Bank tentu memiliki pertimbangan risiko dan kewajiban menjaga kualitas kredit. Namun, persoalan mendasarnya adalah bagaimana sistem pembiayaan dapat memberikan kesempatan lebih luas kepada masyarakat kecil untuk tumbuh menjadi pelaku usaha mandiri.
Jangan sampai masyarakat desa terus didorong untuk berwirausaha, tetapi ketika membutuhkan modal, pintu pembiayaan justru tertutup.
Dalam keadaan seperti ini, sebagian warga akhirnya bergantung kepada tengkulak atau pemberi pinjaman informal yang dapat mengenakan biaya pinjaman sangat tinggi mencekik leher dan membuat posisi tawar mereka semakin lemah.
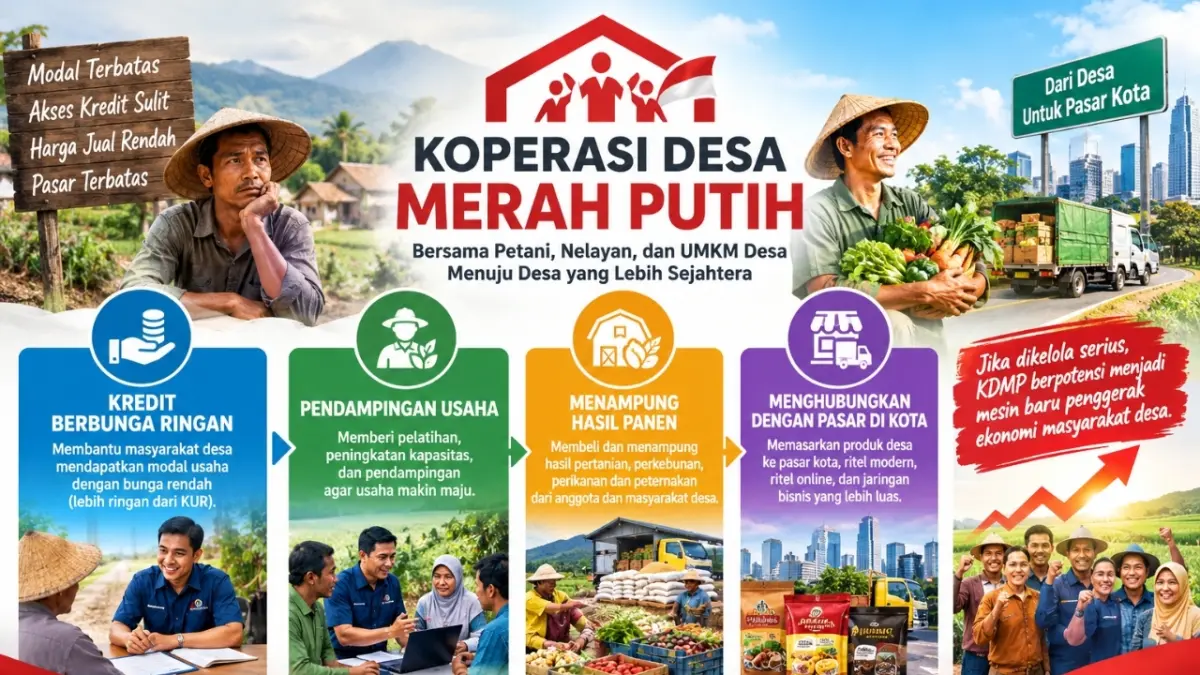
Di sinilah Koperasi Desa Merah Putih (KDMP) harus mengambil peran strategis.
Rp3 Miliar per Desa, peluang besar yang jangan disia-siakan.
Bayangkan jika setiap desa memperoleh akses pembiayaan hingga Rp3 miliar. Dana sebesar itu berpotensi menjadi kekuatan ekonomi yang luar biasa apabila benar-benar diarahkan untuk kegiatan produktif masyarakat desa.
Contoh Sulawesi Utara. Terdapat sekitar 1.507 desa yang masing-masing memperoleh alokasi Rp3 miliar. Potensi dana yang terkait dengan skema tersebut mencapai Rp4,5 triliun. Rp4,5 triliun ini tentu saja akan meningkatkan PDRB Sulut. Otomatis pertumbuhan ekonomi naik dan income perkapita naik.
Angka ini tentu merupakan ilustrasi berdasarkan asumsi alokasi penuh, bukan jaminan bahwa seluruh dana sudah tersedia, dicairkan, atau dapat langsung dipinjamkan kepada masyarakat. Mekanisme penggunaan dan sumber pembiayaannya harus mengikuti ketentuan resmi program.
Namun, ilustrasi tersebut cukup menunjukkan besarnya potensi yang bisa digerakkan.
Jika pembiayaan benar-benar menjangkau petani, peternak, nelayan, pedagang kecil, dan pengusaha mikro, dana tersebut dapat menggerakkan kegiatan ekonomi dari bawah.
Masyarakat memiliki modal untuk berusaha, produksi meningkat, tenaga kerja terserap, dan pendapatan keluarga berpeluang bertambah.
Karena itu, KDMP jangan hanya dipahami sebagai program membangun gedung koperasi atau membentuk organisasi di tingkat desa. Yang jauh lebih penting adalah memastikan koperasi benar-benar berfungsi dan memberikan manfaat ekonomi nyata kepada masyarakat.
Koperasi yang berhasil bukan diukur dari megahnya bangunan, melainkan dari berkembangnya usaha anggota dan meningkatnya kesejahteraan masyarakat.
Salah satu fungsi strategis KDMP adalah memperluas akses pembiayaan bagi warga yang selama ini kesulitan memperoleh kredit usaha dari perbankan.
Jika tersedia skema pembiayaan dengan bunga 3 persen per tahun, misalnya, biaya pinjaman itu akan lebih ringan dibandingkan dengan suku bunga KUR sebesar 6 persen per tahun yang berlaku pada skema tertentu bagi debitur yang memenuhi persyaratan.
Namun, bunga 3 persen tersebut harus dipastikan sebagai ketentuan resmi dalam skema pembiayaan yang benar-benar diterapkan.
Masyarakat juga perlu mengetahui secara transparan biaya administrasi, jangka waktu, cicilan, dan persyaratan pinjaman.
Prinsipnya, pembiayaan harus terjangkau dan sesuai kemampuan usaha masyarakat.
KDMP dapat menjadi penghubung antara sumber pembiayaan dan warga yang memiliki rencana usaha layak. Penilaian kredit tidak cukup hanya bertumpu pada besarnya aset atau agunan, tetapi juga perlu mempertimbangkan potensi usaha, kemampuan menghasilkan pendapatan, rekam jejak, serta pendampingan yang dapat diberikan.
Dengan demikian, masyarakat kecil memiliki kesempatan untuk berkembang menjadi pengusaha mandiri.
KDMP tidak perlu diposisikan sebagai pesaing perbankan. Sebaliknya, koperasi dapat melengkapi peran lembaga keuangan dengan menjangkau masyarakat lebih dekat, memahami potensi ekonomi setempat, dan mendampingi anggota agar usahanya tumbuh serta mampu mengembalikan pinjaman.
Tujuan akhirnya bukan sekadar menyalurkan kredit, melainkan menciptakan kegiatan ekonomi produktif yang berkelanjutan.
Persoalan masyarakat desa tidak berhenti pada ketiadaan modal. Banyak pelaku usaha kecil juga membutuhkan pendampingan untuk mengelola keuangan, menghitung biaya produksi, menentukan harga jual, menjaga kualitas produk, dan menemukan pasar.
Karena itu, KDMP harus hadir sebagai lembaga yang membantu masyarakat sejak merencanakan usaha hingga memasarkan hasil produksinya.
Peternak ayam petelur, misalnya, tidak cukup hanya mendapatkan modal untuk membeli bibit dan pakan. Mereka perlu memahami pengelolaan ternak, pengendalian penyakit, biaya produksi, dan jalur pemasaran telur.
Produksi telur bahkan berpotensi diarahkan untuk memenuhi kebutuhan pasar lokal, rumah makan, pedagang, serta program penyediaan makanan bergizi gratis (MBG) jika persyaratan kualitas, keamanan pangan, dan mekanisme pengadaannya terpenuhi.
Petani jagung juga membutuhkan lebih dari sekadar modal untuk membeli benih dan pupuk. Mereka perlu memperoleh informasi harga, akses pembeli, serta kepastian penjualan yang layak.
Hal yang sama berlaku bagi nelayan, peternak babi, pemilik warung, usaha kuliner, industri rumah tangga, dan berbagai usaha mikro lainnya.
KDMP harus membantu masyarakat membuat pembukuan sederhana, menghitung keuntungan, mengelola cicilan, dan memperluas jaringan pemasaran.
Kredit tanpa perencanaan dan pendampingan berisiko menjadi beban utang. Sebaliknya, kredit yang disertai pengelolaan usaha dan akses pasar dapat menjadi jalan menuju kemandirian ekonomi.
Ada satu persoalan lain yang selama ini membebani masyarakat desa: Hasil produksi sering kali sulit dipasarkan dengan harga yang layak.
Ketika panen tiba, petani membutuhkan pembeli. Jika akses pasar terbatas, mereka terpaksa menjual hasil produksi kepada perantara yang datang ke desa.
Dalam keadaan tertentu, posisi tawar petani menjadi lemah karena mereka membutuhkan uang segera, sementara hasil panen tidak selalu bisa disimpan lama.
KDMP harus memutus persoalan tersebut. Koperasi dapat menjadi pengumpul dan penampung hasil produksi anggota, mulai dari jagung, sayuran, hasil peternakan, perikanan, hingga komoditas lain sesuai potensi setiap desa.
Hasil produksi dapat dikumpulkan, ditimbang, disortir, dikemas, kemudian dipasarkan secara kolektif. Dengan menggabungkan produksi dari sejumlah petani, koperasi berpeluang memenuhi kebutuhan pembeli dalam volume lebih besar dan dengan kualitas yang lebih konsisten.
Tentu, kegiatan ini harus didukung modal kerja, fasilitas penyimpanan, perhitungan harga yang masuk akal, serta kepastian permintaan pasar.
KDMP tidak boleh menjanjikan pembelian hasil panen jika tidak mempunyai kemampuan keuangan atau pembeli yang jelas.
Dengan perencanaan yang baik, koperasi dapat memperkuat posisi tawar petani dan membantu mereka memperoleh harga yang lebih layak.
KDMP harus potong rantai distribusi dari desa ke pasar tradisional dan pasar moderen di kota.
Setelah menampung hasil produksi, KDMP harus menghubungkan desa dengan pasar yang lebih luas.
Hasil panen dari beberapa desa dapat dikonsolidasikan dan dipasarkan ke Manado serta kota-kota lain di Sulawesi Utara.
Pembelinya bisa berupa pedagang besar, pasar tradisional, hotel, restoran, rumah makan, industri pengolahan pangan, dan lembaga yang membutuhkan pasokan komoditas secara rutin.
Bayangkan jika kebutuhan sayuran, jagung, telur, ayam, ikan air tawar, ikan laut, dan berbagai produk pertanian di perkotaan dapat dipasok secara terorganisasi melalui jaringan KDMP.
Petani tidak lagi harus mencari pembeli sendiri-sendiri. Petani bisa berhemat biaya distribusi kendaraan dari desa ke kota.
Pedagang di kota memperoleh pasokan yang lebih teratur. Biaya pengumpulan dan distribusi berpeluang menjadi lebih efisien, sedangkan petani mendapatkan kesempatan memperkuat posisi tawarnya.
Koperasi juga bisa mengembangkan transportasi, pengemasan, penyimpanan, dan pengolahan sederhana sesuai kebutuhan.
Inilah model ekonomi desa yang perlu dibangun: masyarakat tidak hanya memproduksi barang, tetapi juga mempunyai akses pembiayaan, pendampingan, dan jaringan pemasaran.
KDMP harus menjadi penghubung antara uang, produksi, dan pasar.
Ketika ketiga unsur ini berjalan bersama, manfaat ekonomi tidak berhenti pada satu penerima kredit. Petani memperoleh pendapatan, peternak memperluas produksi, warung membeli barang dari pemasok, pengangkut memperoleh pekerjaan, dan usaha perdagangan tumbuh mengikuti meningkatnya aktivitas ekonomi.
Uang yang masuk ke desa pun berpeluang berputar lebih lama di tengah masyarakat desa.
SULUT HARUS JADI PERCONTOHAN
Bagi Sulawesi Utara, program ini merupakan peluang yang harus direspons secara serius oleh pemerintah provinsi dan pemerintah kabupaten/kota.
Pemerintah daerah perlu segera memetakan kesiapan kelembagaan KDMP di seluruh desa dan kelurahan, membentuk atau memperkuat kepengurusan sesuai ketentuan, serta memberikan pelatihan tentang tata kelola koperasi, pengelolaan keuangan, analisis kredit, pendampingan usaha, dan pemasaran.
Jangan sampai pelaksanaan program tertahan hanya karena persoalan kantor.
Jika tersedia, kantor Koperasi Unit Desa (KUD) yang masih layak dapat dimanfaatkan. Jika tidak ada, pemerintah desa dan pengurus dapat mengidentifikasi ruang yang memenuhi kebutuhan operasional, termasuk ruangan di kantor atau balai desa maupun tempat lain yang sesuai ketentuan.
Yang terpenting adalah kepengurusan yang kompeten, legalitas yang jelas, sistem administrasi yang tertib, serta kegiatan usaha yang dapat dipertanggungjawabkan.
Pemerintah daerah juga perlu membantu setiap KDMP memetakan potensi ekonomi desa. Desa yang memiliki potensi pertanian harus memperkuat pembiayaan pertanian dan pemasaran hasil panen.
Desa dengan potensi peternakan, dapat mengembangkan rantai pasok pakan dan hasil ternak.
Wilayah pesisir dapat memprioritaskan kebutuhan usaha nelayan dan pemasaran hasil tangkapan.
Pendekatan seperti ini jauh lebih produktif daripada menjalankan semua koperasi dengan pola usaha yang seragam.
Sulawesi Utara seharusnya berambisi menjadi salah satu provinsi percontohan dalam pelaksanaan KDMP. Karena ini program Presiden Prabowo Subianto yang merupakan putra Sulut. Dan juga Gubernur Sulut Yulius Selvanus satu komando dengan Presiden RI.
Namun, keberhasilan itu harus dibangun melalui kesiapan pengurus, tata kelola yang sehat, akses pasar, dan pengawasan yang kuat, bukan sekadar mengejar jumlah koperasi yang telah dibentuk.
Apabila potensi pembiayaan KDMP dapat direalisasikan dan disalurkan secara produktif, dampaknya akan meningkatkan kesejahteraan masyarakat desa.
Kredit yang digunakan untuk memperbesar produksi, membuka usaha, dan memperluas pemasaran dapat memutar roda perekonomian.
Sebaliknya, pembiayaan yang salah sasaran atau tidak diimbangi permintaan pasar justru berisiko menimbulkan kredit bermasalah.
Karena itu, KDMP dapat menjadi salah satu instrumen pendukung bagi ambisi pertumbuhan ekonomi Sulawesi Utara menuju 8 persen. Tetapi harus berjalan bersama kebijakan investasi, penciptaan lapangan kerja, pembangunan infrastruktur, peningkatan produktivitas, dan penguatan sektor unggulan daerah.
Manfaat yang paling penting adalah semakin banyak masyarakat yang memperoleh kesempatan untuk bekerja dan berusaha, sehingga pendapatan keluarga dan daya beli masyarakat meningkat.
Jika usaha masyarakat berkembang, ekonomi daerah akan memiliki fondasi yang lebih luas dan tidak hanya bergantung pada segelintir perusahaan besar.
Pengurus koperasi wajib mendapatkan pelatihan dan bekerja secara profesional. Penyaluran kredit harus berdasarkan kelayakan usaha dan kemampuan membayar. Setiap transaksi perlu dicatat dengan baik dan dapat diaudit.
Dana pinjaman kepada anggota juga harus dipisahkan secara jelas dari modal kerja untuk membeli hasil panen.
Koperasi tidak boleh mencampuradukkan keduanya tanpa perencanaan karena penyaluran kredit dan perdagangan hasil pertanian memiliki kebutuhan arus kas serta risiko yang berbeda.
Selain itu, pengurus harus bebas dari praktik pilih kasih, konflik kepentingan, dan intervensi politik yang merugikan anggota.
Keberhasilan KDMP perlu diukur melalui indikator nyata: berapa banyak usaha yang tumbuh, berapa tenaga kerja yang terserap, bagaimana pendapatan anggota berkembang, berapa banyak hasil panen yang berhasil dipasarkan, serta bagaimana kualitas pengembalian kredit dan kesehatan keuangan koperasi.
Transparansi dan pengawasan bukan penghambat program. Justru keduanya menjadi syarat agar koperasi dapat bertahan dalam jangka panjang.
Koperasi Desa Merah Putih memiliki peluang menjadi salah satu instrumen penting untuk membangun ekonomi rakyat dari bawah.
Masyarakat desa tidak kekurangan kemauan untuk bekerja. Yang sering mereka kekurangan adalah modal, pendampingan, dan akses pasar.
Karena itu, pemerintah harus memastikan KDMP tidak berhenti pada sosialisasi, papan nama, atau bangunan fisik. Koperasi harus benar-benar beroperasi, memberikan akses pembiayaan sesuai ketentuan, mendampingi usaha, menampung hasil produksi sesuai kemampuan, dan menghubungkan desa dengan pasar yang lebih luas.
Jika pada 2027 KDMP telah beroperasi secara efektif di seluruh desa dan kelurahan sesuai target pemerintah, dampaknya berpotensi memperkuat basis ekonomi masyarakat dan memperkuat ketahanan pangan.
Namun, yang harus dikejar bukan hanya beroperasinya organisasi, melainkan kualitas pelayanan dan manfaat nyata yang dirasakan masyarakat desa.
Inilah semangat pembangunan yang sejalan dengan cita-cita Indonesia sejahtera dan visi Indonesia Emas 2045.
Masyarakat desa tidak boleh hanya menjadi penonton pertumbuhan ekonomi. Lebih parah hanya menjadi pasar produk kota dan bahkan produk impor.
Mereka harus diberi kesempatan menjadi petani yang produktif, peternak yang mandiri, nelayan yang sejahtera, pedagang yang berkembang, serta pengusaha baru yang mampu menciptakan lapangan kerja dan bahkan produsen atau pemasok kebutuhan masyarakat kota bahkan luar negeri (ekspor).
Jangan biarkan masyarakat kecil terus kesulitan memperoleh modal, sementara peluang ekonomi hanya dinikmati oleh mereka yang sudah kuat.
KDMP harus hadir untuk memperluas kesempatan itu.
Ekonomi nasional akan semakin kuat apabila ekonomi daerah tumbuh. Ekonomi daerah akan semakin kokoh apabila desa-desa produktif. Dan desa akan berkembang apabila rakyatnya mendapatkan akses modal, pendampingan, serta pasar yang adil.
Koperasi Desa Merah Putih harus segera bergerak. Bukan sekadar menjadi nama program, melainkan menjadi jalan nyata bagi masyarakat desa untuk keluar dari kebuntuan modal, memperkuat posisi tawar, dan membangun kemandirian ekonomi.
Sulawesi Utara harus mengambil peluang ini. Jadikan KDMP sebagai penggerak ekonomi desa, jembatan menuju pasar kota, dan salah satu kekuatan untuk meningkatkan kesejahteraan rakyat sesuai visi Sulut Maju Sejahtera.
Serta mencapai Visi pemerintahan Presiden Prabowo Subianto bersama Wakil Presiden Gibran Rakabuming Raka adalah “Bersama Indonesia Maju, Menuju Indonesia Emas 2045.” . (*)
Editor : Tommy Waworundeng